HUYNH ĐOÀN GIÁO DÂN ĐA MINH Cầu nguyện – hiệp thông – học hành – sứ vụ
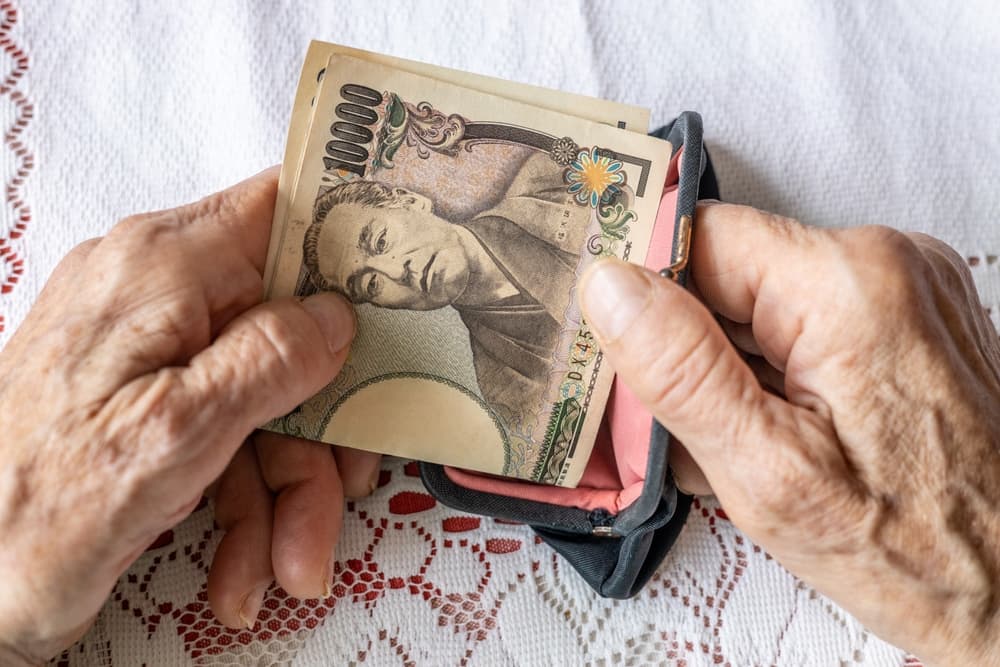
Ngày càng nhiều người dân Nhật Bản phải vay tiền từ nhiều tổ chức tín dụng để trang trải chi phí sinh hoạt hằng ngày. Tính đến ngày 31 tháng 3 năm 2026, thời điểm kết thúc năm tài chính 2025 của Nhật Bản, có khoảng 1,55 triệu người vay tín chấp từ ít nhất ba chủ nợ. Đây là con số cao nhất trong vòng 12 năm. Chi phí sinh hoạt tăng cao trong khi tiền lương không theo kịp giá cả đang khiến nhiều người rơi vào cảnh khó khăn tài chính.
Theo Trung tâm Thông tin Tín dụng Nhật Bản, số người có từ năm hợp đồng vay trở lên đã tăng từ 90.000 người vào năm 2021 lên 150.000 người vào ngày 31 tháng 3 năm 2026. Đến tháng 7 năm 2026, dư nợ bình quân của nhóm này đạt 1.447.000 yen, tương đương khoảng 9.135 USD.
Ông Yuki Fukumoto, phụ trách nghiên cứu tài chính tại Viện Nghiên cứu NLI, nhận định rằng tiền lương tăng không theo kịp giá cả, khiến những người không có tiền tiết kiệm phải vay mượn để bù đắp chi phí sinh hoạt. Một khảo sát do Cơ quan Dịch vụ Tài chính Nhật Bản thực hiện và công bố vào tháng 7 năm 2026 cho thấy 53,7% khách hàng của các công ty tài chính tiêu dùng đã vay tiền để trang trải sinh hoạt phí.
Tình trạng này gợi lại cuộc khủng hoảng nợ cá nhân tại Nhật Bản trong thập niên 1990, khi hoạt động cho vay quá mức dẫn đến nhiều vụ phá sản và các biện pháp đòi nợ quyết liệt gây lo ngại trong xã hội. Tháng 12 năm 2006, Nhật Bản thông qua sửa đổi luật cho vay tiền, có hiệu lực từ tháng 6 năm 2010, nhằm giới hạn tổng số tiền vay ở mức một phần ba thu nhập hằng năm của người vay. Sau đó, số người mắc nợ nhiều nơi giảm từ khoảng 4 triệu xuống còn 1,14 triệu người vào ngày 31 tháng 3 năm 2021. Tuy nhiên, xu hướng này đã đảo chiều và tiếp tục gia tăng.
Sự phát triển của các nền tảng trực tuyến cũng khiến việc vay tiền trở nên dễ dàng hơn. Nhiều công ty tài chính chuyển sang ký kết hợp đồng trực tuyến. Chẳng hạn, Aiful đóng cửa toàn bộ các chi nhánh có nhân viên phục vụ vào tháng 7 năm 2026, trong khi SMBC Consumer Finance, đơn vị cung cấp dịch vụ cho vay mang thương hiệu Promise, thực hiện điều tương tự vào tháng 9 năm 2026. Các nền tảng như Mercari và Line Credit cũng cung cấp dịch vụ vay cá nhân qua điện thoại thông minh.
Trong năm tài chính 2025–2026, tức từ ngày 1 tháng 4 năm 2025 đến ngày 31 tháng 3 năm 2026, Hiệp hội Tư vấn Tín dụng Nhật Bản tiếp nhận 5.646 cuộc gọi xin hỗ trợ về các vấn đề nợ nần, tăng 14,4% so với năm tài chính trước đó. Riêng tháng 8 năm 2026, số cuộc gọi đã vượt 600. Một số trường hợp liên quan đến cờ bạc hoặc chi tiêu bốc đồng trong các trò chơi trực tuyến.
Tình trạng có thể trở nên nghiêm trọng hơn khi những người không còn đủ điều kiện vay tiền từ các tổ chức được cấp phép tìm đến những đối tượng cho vay bất hợp pháp.
https://www.asianews.it/en/east-asia/japan/japanese-borrowing-from-multiple-lenders-to-make-ends-meet